城市机动车保有量持续增长,公共停车场却普遍面临燃油车占位、找桩困难、运营亏损等问题。在新能源转型与城市geng新的双重背景下,这类场站的价值正在被重新认识。绿能所从行业痛点、政策市场、模块化运营三个维度切入,提出公共停车场生态提升方案,推动场站从单一停车收费向“能源+服务”生态转型。
行业四大痛点:场站为何建不好,也赚不到不少公共停车场表面上靠停车收费维持,实际上正陷入四种困局:
① 基础设施薄弱:设备老化、管理粗放,缺少智 能引导与清晰标识,整体形象和品牌感都跟不上。
② 数据能力缺位:区域交通流量、电网接入条件、新能源车辆与充电需求等数据没有打通,也缺乏对未来趋势的研判,常常导致供给与需求错配、建设带有盲目性。
③ 资金来源单一:地方财政吃紧,中 央预算内投资规模有限且不稳定,专项债使用不充分,社会资本引入困难;加上风控趋严,银行授信也偏紧。
④ 收益模型不清晰:缺少标准化的成本与收益测算,单靠停车费和充电服务费利润很薄,难以形成可持续的盈利闭环。
政策与市场:场站价值正在被重估政策持续加码(国家+ 地方 + 行业)
国家层面:2023 年国办 19 号文提出到 2030 年建成覆盖广泛、规模适度、结构合理、功能完 善的充电基础设施体系;2025 年两办城市geng新意见要求完 善停车与充电配套;2026 年 3 月国管局《公共机构电动汽车充电基础设施配置及运行指南》正式实施;重卡、物流车的大功率充换电布局也在提速。
地方补贴:杭州对重卡充电桩给予zui高200 元/千瓦的补贴;上海按充电站星级实施 0.1~0.5 元/kWh 的阶梯补贴;2026 年中 央财政向洛阳、烟台、深圳等 15 个试点城市下拨城市geng新改造专项资金。
省级落地:以河南“十五五”规划为例,明确提出新能源重卡与公交替代目标,布局绿色货运走廊及充换电场站。
两条高增长赛道乘用车充电仍有缺口:截至2026 年 3 月,公共充电桩约 390 万台,车桩比 2.3:1,与 2030 年 1:1 的目标仍有差距,“停车+充电”一体化需求会长期存在。新能源重卡进入放量期:政策要求到2030 年重卡电动化渗透率达到 40%、保有量 160 万台,带动大功率液冷超充与配套驿站的市场需求。
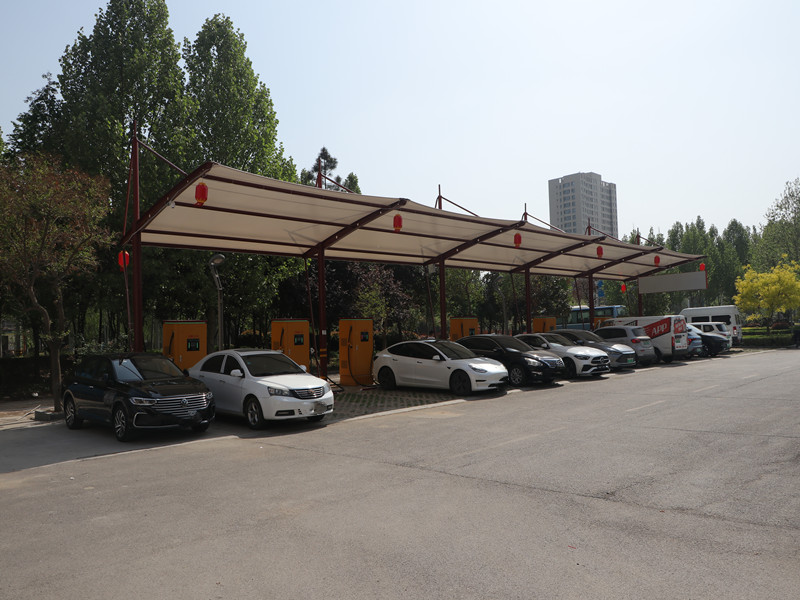
六大体系:从单一收费到多元盈利我们围绕数据、合作、投 融 资、建设、运营、技术六个维度搭建支撑体系:
① 数据底座:打通政府监测平台、充电运营商(特来电、星星充电等)、电网负荷曲线与地图位置数据,让场站规划有依据、运营有数据。
② 四类合作模式:BOT/BLT(我方全额投资并取得特许运营权,适合财政资金紧张的政府项目);EPC+O(业主出资、我方设计施工并托管运营,适合有自有预算的单位);合资 JVC(共建项目公司、按股比分润,适合长期深度合作);纯运营委托(业主建好基建、我方只负责运营,适合存量场站改造)。
③ 多元投融 资:政府补贴/PPP、专项债、股权融 资,叠加场地分润与设备融 资租赁(业主可实现零设备投入),并配套标准化收益测算工具,把盈利算清楚。
④ 全周期建设:选址评估、规划设计、工程施工到合规验收一站式推进,依托数字化管控与集采降低成本,落地无人值守的智慧场站。
⑤ 分层运营:基础能源侧做分时定价、会员包月、峰谷储能套利、V2G 车网互动;跨界增值侧引入自助洗车、无人零售、司机休息室/食堂/住宿、广告灯箱、会员互通分润等——这些才是跳出“只靠充电赚钱”的关键增量。
⑥ 技术支撑:统一品牌视觉与动线优化,分级配置充电设备(快慢充、液冷超充、换电),用AI 视频识别与智 能地锁治理占位,并以光伏车棚加储能实现绿电自发自用。 模块化落地:四类场站,按需组合
光伏车棚模块乘用车棚:净高2.5 米,3kWp/车位,造价约 0.9~1.35 万元/车位;大巴/重卡棚:净高 4.5 米,11kWp/车位,造价约 5.5~7.15 万元/车位。四类场站落地方案小型场站(≤50 车位,配 10 个充电位):1 套群充 + 1 台液冷超充 + 10 套光伏车棚,配套自动售货机、广告灯箱与自助洗车。投资约 100 万元,回收期 4~6 年。
中型场站(50~100 车位,配 20 个充电位):2 套群充 + 2 台液冷超充 + 1 座换电站 + 20 套光伏,增设光伏雨棚、小型无人便利店与公共卫生间。投资约 200 万元,回收期 5~8 年(不含换电站)。大型场站(≥100 车位,配 30 个充电位):3 套群充 + 3 台液冷超充 + 1 座换电站 + 30 套光伏铝板车棚,配置司机休息室与标准化公共卫生间。投资约 260 万元,回收期 5~8 年(不含换电站)。 重卡专属驿站(物流重卡专用):电动重卡一站式补能加司机生活配套,含24 台液冷超充、6 套 960kW 群充主机、20 套重卡光伏棚,并配车辆维修、食堂简餐、独立淋浴、住宿与休息室。投资约 400 万元,回收期 2~3 年——重卡补能频次高,回本geng快。
注:以上造价与回收期均为参考区间,具体以项目实际测算为准。
六个核心亮点:这套方案好在哪
政策红利用足:整合国家与地方在充电、城市geng新上的多重补贴,降低业主投资压力。
模块化适配:按规模与业态灵活组合,造价可标准化测算。
多元盈利:光伏、广告、零售、住宿、车网互动多重收益叠加,不再依赖单一收费。合作模式全覆盖:BOT、EPC、合资、托管四种模式,匹配不同资金实 力的业主。双赛道布局:乘用车充电与重卡驿站同步覆盖两个高增长市场。
光储充停一体:光伏自发自用、储能做峰谷套利,长期降本,契合绿色城市geng新。
停车难与充电难叠加之下,公共停车场的出路不在于多划几个车位,而在于一次从场站到生态的升级。绿能所这套「光储充停」一体化方案,力争做到能落地、能盈利、能持续。
| 上一条:电利来重卡充电站三要素选址方法: 货流密度×车队分布×电力容量 | 下一条:只靠卖电赚不到钱,充电运营商第二增长曲线到底在哪? |


 鲁公网安备37010202700186号