二线城市正处于一个微妙的临界点:新能源汽车保有量仍在增长,但充电桩的建设速度已经超过了车辆增速。价格战的传导路径到达这里时,利润空间已经被压缩到极 致。财联社的调研显示,三四线城市的服务费已经从“三四毛一度降到了一两毛”。而二线城市的服务费,正在沿着同样的轨迹向下滑动。
二线城市的胜负手,已经不在“建多少桩”,而在“桩建在哪里”。
核心矛盾:增速错配,供给跑在了需求前面二线城市的新能源汽车市场,呈现出一个典型的“剪dao差”:
需求端,合肥、西安、长沙、郑州均进入了全 国新能源汽车城市综合发展指数的第二梯队,评估分值在70-80分之间。这些城市的新能源汽车保有量持续增长,消费动能不 断释放。
供给端,充电桩的建设速度geng快。以长沙为例,2018至2022年间,全市充电设施数量增加了4.47万户,年均增速高达 136.6%。到2023年至今,增速虽放缓至年均约30%,但累计已达 10.5万户。问题不在于“桩太多”,而在于桩的位置和需求的位置对不上。
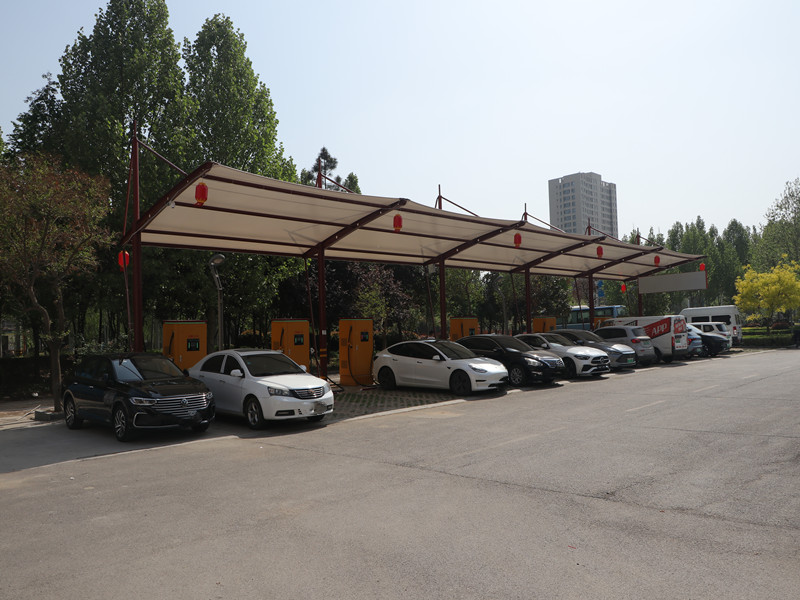
桩数排名靠前,充电量排名倒数。与此同时,雷锋汽车站作为一个公交停保场站,充电量在全市名列前茅,而一些建了几十座桩的街道站点,充电量不足其零头。
这就是二线城市的核心矛盾:不是总量饱和,而是结构性过剩。 运营商把桩建在了“看起来有需求”的地方——主干道旁、商圈周边、新开发区域,但真正的充电需求集中在产业园区、物流枢纽、老旧小区周边的特定点位。
竞争格局:368家运营商混战,集中度极低二线城市充电市场的竞争格局,可以用一个数字概括:分散。长沙全市大大小小的充电运营商共计 368家,CR3(前三名)充电量占市场份额仅 20.59%,CR5为 27.85%,CR10仍未超过 40%。这意味着,没有任何一家运营商在二线城市拥有类似一线城市那样的主导地位。分散带来两个后果:
其一,同质化竞争严重。 多数运营商提供的服务没有本质差异——同样的快充桩、类似的位置逻辑、差不多的服务费。用户的选择标准退化为“谁便宜去谁那”,价格战成为唯 一竞争手段。
其二,区域性分化明显。 长沙的数据显示,天心、望城和雨花区投资效益较好,单位投资月均增售充电量超过 2500kWh/万元,但浏阳不足 500kWh/万元,城北甚至同比下降 22.6%。
同一座城市内,不同区域的充电站盈利水平可以相差5倍以上。在二线城市,“选对城市”远远不够,“选对区域”才是关键。
策略路径:从“建桩”到“选桩”
路径一:用“实际充电量”替代“桩数”作为选址指标传统选址逻辑关注的是“3公里内有多少车”“周边有没有商场”“停车是否方便”。但这些指标无法回答一个核心问题:车来了,会不会充?长沙的数据提供了一个geng直接的筛选思路:看实际充电量,而非看建了多少桩。白沙路建了26座桩,上半年充电量仅3.8万kWh;冬瓜山建了19座桩,充电量仅1.7万kWh。而雷锋汽车站作为一个公交停保场站,充电量在全市名列前茅。桩数排名和充电量排名之间,没有必然的正相关。
选址的第 一条原则:找到你的“雷锋汽车站”。 它可能不在主干道旁,可能看起来“位置一般”,但充电量不会骗人。
路径二:园区+物流场景,锁定“固定用户”二线城市的充电需求高度分化:通勤车辆集中在早晚、营运车辆全天流动、物流车辆依赖调度。zui稳定 的需求来自“有固定作息”的场景。产业园区是二线城市zui被低估的充电场景。员工早上到、晚上走,车辆在园区内停放8-10小时,7kW慢充即可满足。慢充桩的设备成本仅为快充桩的十分之一,利用率要求也低得多。二线城市的产业园区密度足够支撑这种模式。
物流集散中心是另一个确定性场景。货车充电不依赖“路过”,而依赖“调度”。与物流公司签订充电调度协议,货车按计划到场充电,利用率可以稳定在较高水平。这种模式的关键不是“建站能力”,而是 “签约能力”。
路径三:警惕“重建设、轻运营”的陷阱长沙的案例显示,投资不满1年的充电设施项目中已有 2个注销使用,涉及投资资金约 140万元。特来电、星星充电等平台上的客户评价中,“故障率高、油车占位、等待时间长”是常见关键词。
在二线城市,一个故障率高的场站,比一个位置一般的场站geng致命。 因为用户的选择成本很低——附近可能有3-5个可替代场站。一次坏桩体验,就可能永 久流失一个用户。
风险一:区域投资效益的“收敛陷阱”长沙的数据显示,天心、望城、雨花区投资效益较好,但这恰恰意味着运营商正在集中涌入这些区域。当一个区域的充电桩密度达到某个阈值后,投资效益会快速下降,“好区域”变成“卷区域”。二线城市的运营商需要建立动态监测机制:某个区域的桩数增速超过充电量增速时,就是撤退信号。
风险二:服务费下行速度可能快于预期价格战从一线向三四线传导的路径已经清晰。二线城市目前的服务费水平在 0.15-0.25元/度 区间,但考虑到两项硬成本:
利润空间已经极薄。一旦头部运营商在某个二线城市发动“清场式降价”,中小运营商几乎没有缓冲空间。
风险三:“僵尸桩”的资产减值长沙上半年累计充电量为0的充电设施共计 11303户。这些零桩不仅不产生收入,还在持续消耗运维成本和场地租金。
对于已经建成的低效场站,及时止损比“再等等看”geng理性。
| 上一条:三线城市的优 质点位正在被“国家队”锁定,窗口期还有多长? | 下一条:充电桩能效强制标准11月1日实施,行业大洗牌在即 |


 鲁公网安备37010202700186号