绍兴、惠州、芜湖,中小运营商zui后的区域壁垒在哪
核心矛盾:不是“有没有桩”,而是“好点位还有没有你的份”三线城市的新能源汽车渗透率正在快速提升,但充电桩的建设节奏呈现出一种独特的“矛盾感”:一边是需求确实在增长,一边是供给已经在加速卡位。财联社的调研显示,价格战已经从一二线城市蔓延至三四线城市,服务费“从原来的三四毛一度降到了一两毛”。这意味着,当三线城市的需求刚刚释放时,利润空间已经被提前压缩。
关键的问题在于点位资源的稀缺性。三线城市的城区面积有限,真正具备“高频充电需求+停车便利+电力容量充足”的优 质点位并不多。加油站、大型商超、医院、政务中心、省道交界处——这些点位一旦被签约,后来者几乎没有替代方案。
三线城市的核心矛盾不是“总量过剩”,而是“优 质点位稀缺”。 谁先锁定不可替代的场景,谁就掌握了长期的定价权。
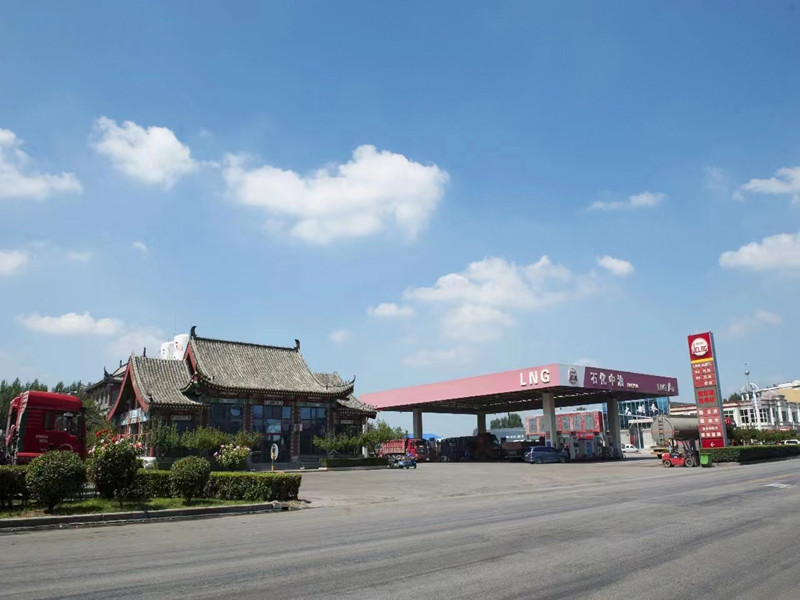
竞争格局:“国家队”凭借网点优势快速卡位三线城市充电市场的竞争格局,与一线和新一线有本质区别:国家电网、中石化等国企正在成为主导力量。中石化在丽水(浙江山区地级市)已累计投运充电站 163座,充电市场份额跻身头部运营商行列。其布局策略非常清晰:直接瞄准老旧小区、医院、景区这些“充电难的民生痛点”,依托加油站网点、党群服务中心、乡镇政府等现有场地灵活建站。太仓(苏州下辖县级市)的数据具说服力:国家电网以 0.93元/度 的均价成为当地性价比首 选,中石化易捷加油均价 0.95元/度,站点分布广泛。国企的价格优势来源于其场地自有(加油站改造)和电力资源协同,这是第三方运营商难以复制的结构性优势。
三线城市的竞争逻辑是“网点密度”而非“单站效率”。 国企不需要每个站都赚钱,它们追求的是网络覆盖的完整性和用户心智的占领。
策略路径:锁定“不可替代”的场景
路径一:医院、政务中心、省道交界处——三类“硬点位”三线城市的优 质点位具有一个共同特征:用户“不得不来”,且停留时间可预期。医院是典型场景。患者和家属的车辆在医院停放数小时,充电是“顺便完成”的动作。重要的是,医院周边的停车资源紧张,充电车位一旦被占据,用户不会轻易离开。中石化丽水公司专门在田氏骨科医院建设了外观酷似“太空舱”的充电站,配套空调、饮水机、舒适座椅,单站入选了浙江省充电基础设施民生实事典型案例。
政务中心同理。办事车辆集中,停留时间规律,且政务中心的电力容量通常有保 障。省道/国道交界处则是另一个被低估的场景。三线城市的过境车辆补能需求稳定,且竞争强度低于城区核心区。货车和长途车辆对充电价格敏感度相对较低,看重“有没有桩”和“能不能用”。
路径二:“站中站”——接入国企的场地网络如果无法独立获取优 质点位,接入国企的场地网络是次优选择。中石化丽水的模式提供了一个可复制的范本:依托加油站、党群服务中心、乡镇政府等现有场地灵活建站,用城区站点收益反哺农村站点投入。
对于第三方运营商而言,这意味着从“自建站”转向“合作运营站”。你出设备和运营能力,国企出场地和品牌背书,收益分成。这种模式降低了场地获取的门槛,但也意味着运营商需要接受“不拥有场地”的现实。
风险提示
风险一:回本周期已拉长至7-10年财联社采访的业内人士明确表示,充电站新建站“可能需要七八年甚至十年才能回本”,这与前几年“一两年回本”的境况形成鲜明对比。三线城市的需求密度低于一二线,利用率天花板低,回本周期只会长。
风险二:国企的“非盈利考核”挤压第三方空间中石化丽水的表述值得反复阅读:“即便部分农村充电站点单月服务费仅几十元,每月亏损近千元,公司始终不把盈利作为唯 一考核标准”。
当竞争对手不以盈利为考核标准时,你的盈利模型就失去了参考意义。 三线城市的第三方运营商必须接受一个现实:在民生属性强的点位上,国企的低价甚至免费策略是不可对抗的。
风险三:僵尸桩的资产减值风险三线及以下城镇的充电桩可用率普遍暴跌至 50%以下。早期为拿补贴而“重建设、轻运营”的桩,正在变成纯粹的负资产。第三方运营商在评估已建场站时,需要果断处置那些“修复成本高于重建成本”的低效桩。
| 上一条:商用直流充电桩应该怎么选?考虑因素有哪些? | 下一条:二线城市桩多车少,“精细化选址”从口号变成生死线 |


 鲁公网安备37010202700186号