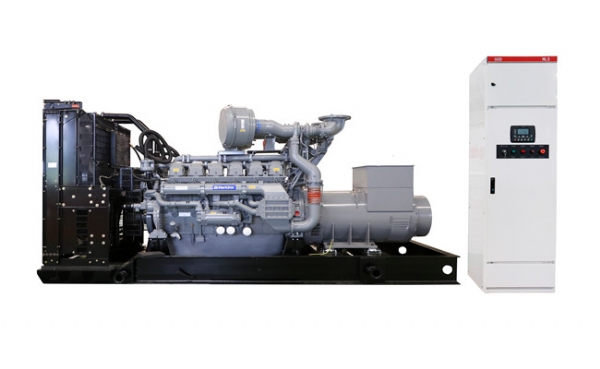
在矿山的轰鸣声中,电力是维持一切运转的生命线。作为矿山自备电源的核心,柴油发电机组扮演着至关重要的“心脏”角色。然而,矿山极 端恶劣的环境——高粉尘、大温差、强震动、高海拔——时刻考验着发
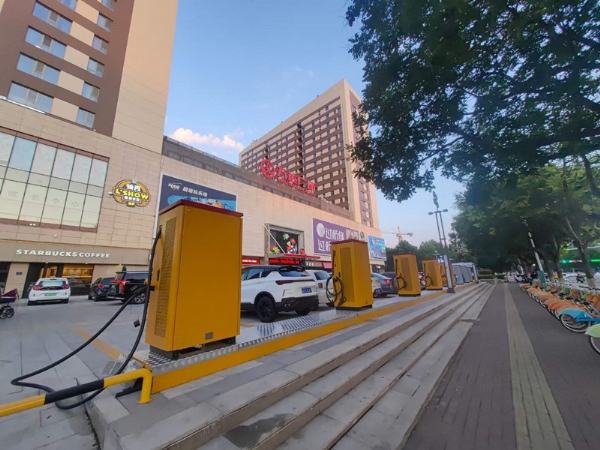
国庆假期,当大多数人的目光聚焦在高速服务区的小车充电排队时,另一个群体的补能体验正在发生静默但深刻的变化。他们开的是电动重卡。拉的是蔬菜、建材、快递、煤炭。国庆假期对他们来说不是休息,而是物资保供zu
一座充电站,究竟值多少钱?过去几年,行业形成了一套成熟算法:投资成本、充电qiang数量、日均充电量、服务费水平、投资回收期。这套逻辑没有错,充电量、利用率、服务费和回报周期,始终是决定项目能否生存的
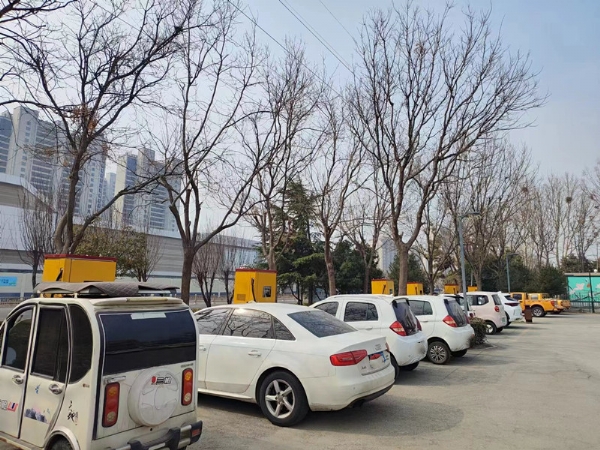
据中国充电联盟zui新公开行业数据显示,截至2025年末,全 国充电基础设施总量突破2800万台,十年复合增长率超65%。从百桩时代到千万基建规模,国内充电桩产业完成了全
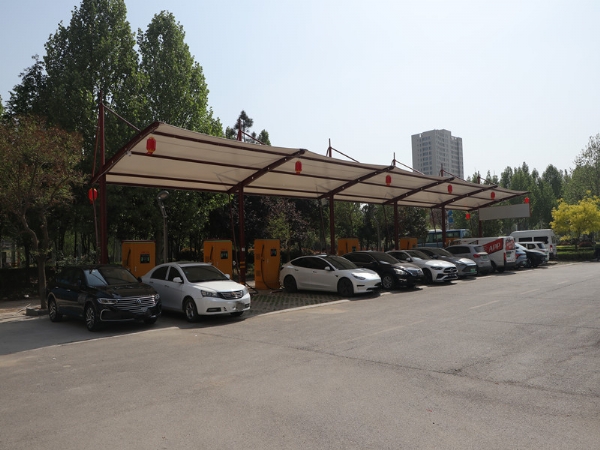
2026年6月,交通运输部等十一部委联合印发《推动新能源重卡规模化应用实施方案》(交规划发〔2026〕52号),这是国 家层面首 次针对新能源重卡出台系统性政策。方案明确了量化目标:到2030年,新能
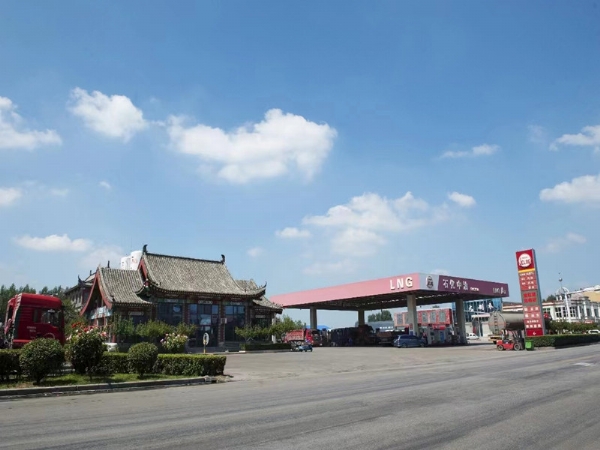
行业zui刺眼的指标从来不是"排队多长",而是"平时有多闲"。国庆首日,全 国高速公路充电量冲到2804.69万千瓦时,同比增长60.40%,创下节
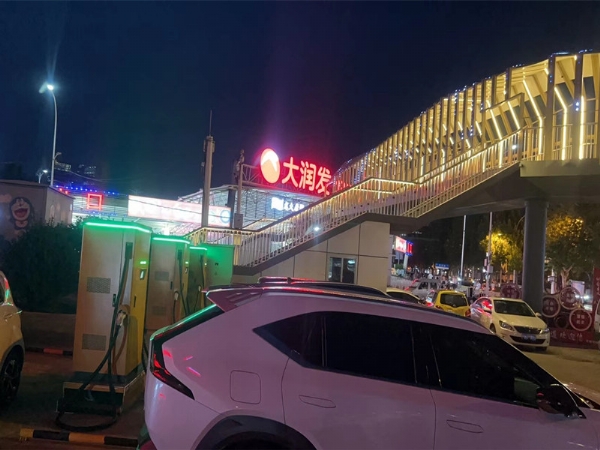
一个商业场站从立项到通电, 常出现的返工不是施工问题,而是设备选型没对齐:桩买回来了,配电容量不够;功率堆上去了,车辆接不住;价格压下来了,两年后运维费用翻倍。商用直流充电桩的选购,本质上不是比谁参数
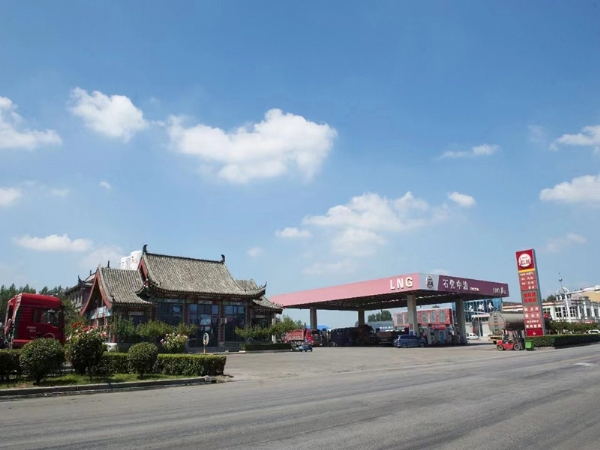
绍兴、惠州、芜湖,中小运营商zui后的区域壁垒在哪 核心矛盾:不是“有没有桩”,而是“好点位还有没有你的份”三线城市的新能源汽车渗透率正在快速提升,但充电桩的建设节奏呈现出一种独特的“矛盾感
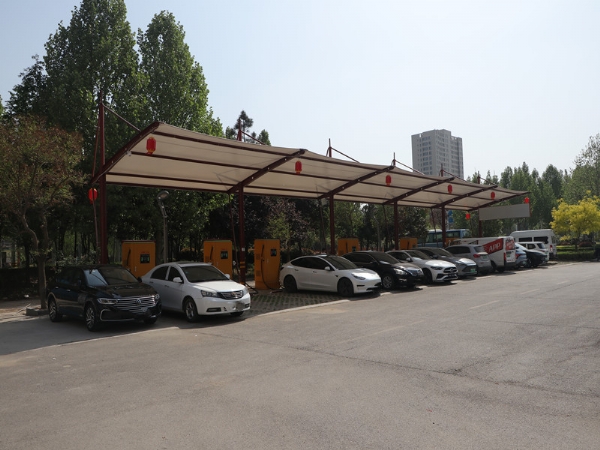
二线城市正处于一个微妙的临界点:新能源汽车保有量仍在增长,但充电桩的建设速度已经超过了车辆增速。价格战的传导路径到达这里时,利润空间已经被压缩到极 致。财联社的调研显示,三四线城市的服务费已经从“三四
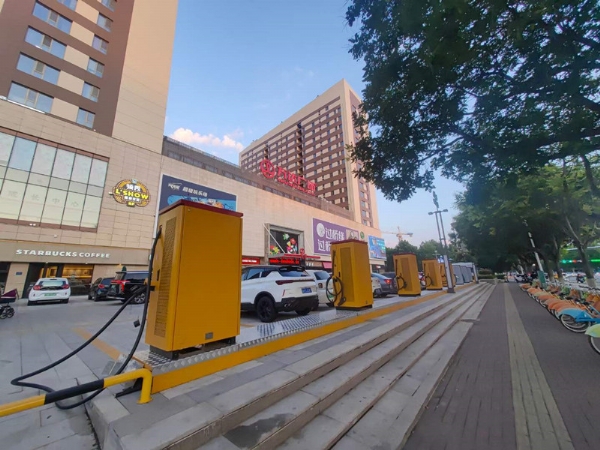
2025年10月5日,国家市场监督管理总局与国家标准化管理委员会联合发布了GB 46519-2025《电动汽车供电设备能效限定值及能效等级》,这是国内首 个针对充电桩能效的国家强制性标准。标准将于20
2026年6月,交通运输部等十一部委联合印发《推动新能源重卡规模化应用实施方案》(交规划发〔2026〕52号),这是国家层面首 次针对新能源重卡出台系统性政策。方案明确了量化目标:到2030年,新能源
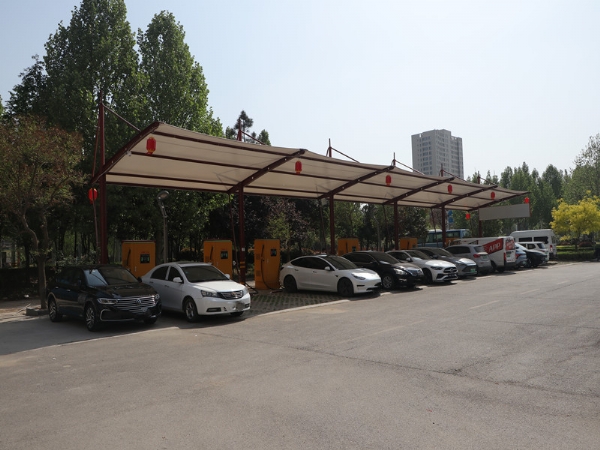
如果只看销量,新能源重卡今年交出的成绩单足够漂亮。但把镜头拉到公路上,你会发现一个别扭的现实:这些车大多只在几十公里的圈子里打转,真正跑长途的少得可怜。卡住它们的,从来不是车本身,而是车下面那张网。&
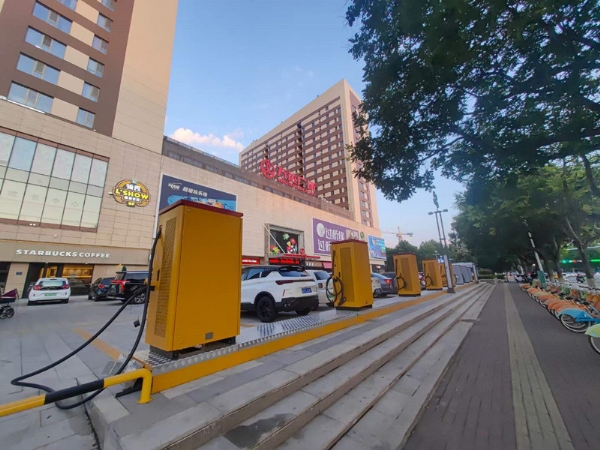
一辆纯电重卡,电池动辄三五百度电、自重两三吨,放在什么位置直接决定了这台车能跑什么路、拉多少货、开起来稳不稳。但很多卡友在选车时注意力往往集中在“多大电池”“多远续航”“什么品牌”上,反而忽略了电池布
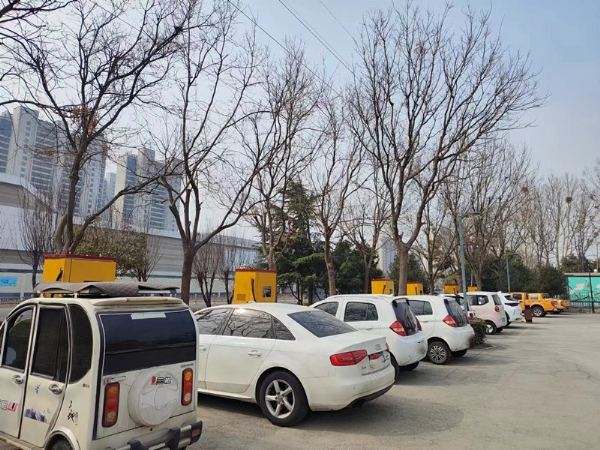
夜里十一点,物流园大门排起了队。十几台重卡拉着一整天的货返场,明早六点统一发车。司机们把车倒进充电位,插qiang、扫码、开充——8 台车同时满功率跑起来。然后,跳闸了。全场黑灯。队伍里骂
近两年国内新能源重卡市场增长势头远超行业此前预期。2025 年国内新能源重卡完成 23.32 万辆的销售规模,同比增幅达到 182%,市场渗透率突
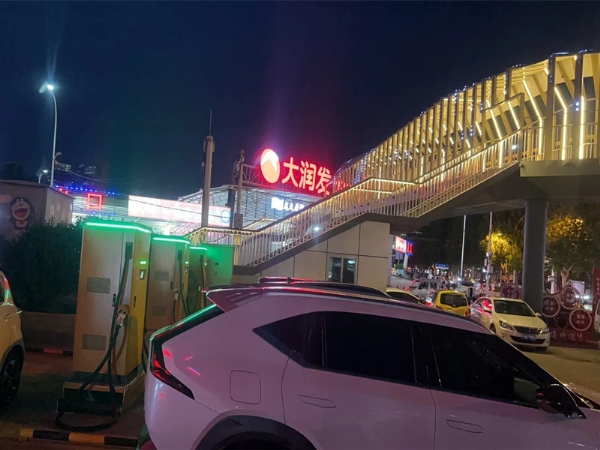
全 国11万座加油站,正在经历一场静悄悄的价值重估。而大多数人,还在盯着充电桩的4000万目标。充电桩行业zui近被4000万的目标炸了锅,但几乎没人注意到另一个数字:全 国11万座加油站
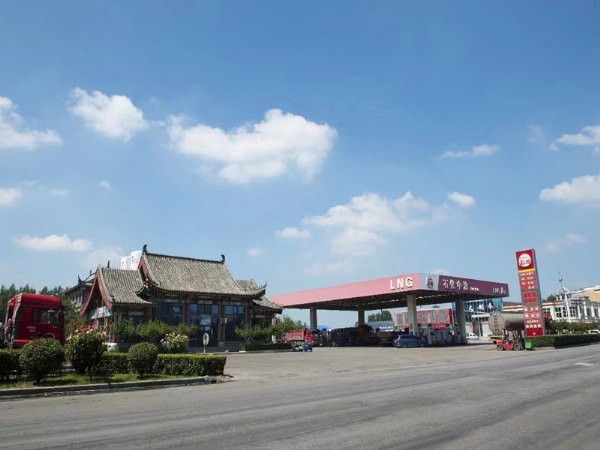
未来重卡充电站将从单一补能节点,向覆盖全 国干线的综合能源枢纽快速演进,行业正迎来政策、技术、需求三重驱动的爆发期。 行业规模与网络布局加速成网国家
据公安部数据,截至2026年6月底,全 国新能源汽车保有量达4897万辆。有专家预测,到2030年这一数字将攀升至1.1亿至1.6亿辆。与此同时,多地电力现货市场频现负电价,电网对灵活性调
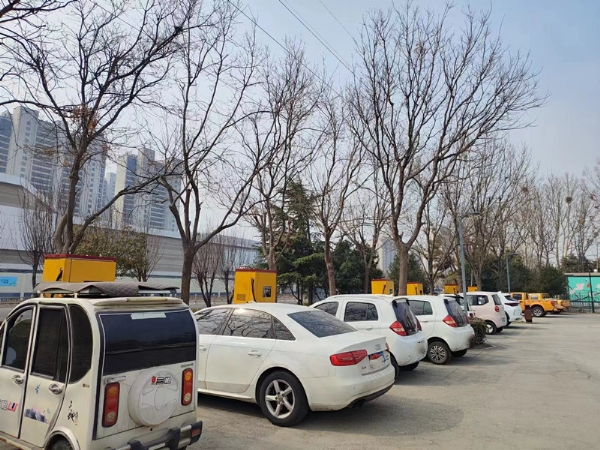
数据显示,今年国内公共充电桩新增量同比大幅下滑39.9%,连续多月维持四成左右的降幅。持续的增速下滑,让行业争议四起:公共桩增量大幅回落,是否意味着今年行业整体出货量不及去年?充电桩高速增
采购充电桩时很多人都会遇到一个困惑:同样功率的充电桩, 不同厂家报价能相差两三万,设备参数相差无几,各家销售都宣称自家用料扎实。巨大的价差背后,“以铝代铜” 是绕不开的行业话题。但首先要知
手机站


 鲁公网安备37010202700186号